
delmarwhaley34
Over delmarwhaley34
7 regels over vastgoed die je eigenlijk moet overtreden.
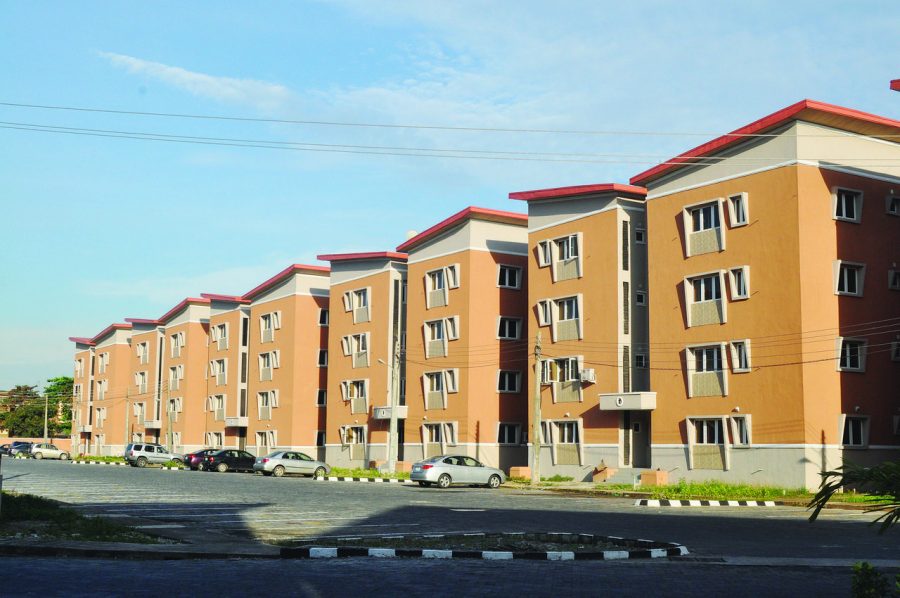 De huizenmarkt herschrijft om de paar jaar de regels, en kopers die de vorige regels kenden, staan onvoorbereid voor de nieuwe. Op dit moment zijn de regels als volgt: veranderd meer dan ooit tevoren in een generatie. Kopers die dat begrijpen, vinden goede deals. Kopers die dat niet begrijpen, maken dure fouten.
De rekenkunde is hier meedogenloos en het waard om te begrijpen Duidelijk. Een koper die in 2021 een huis van $400.000 financierde tegen drie procent rente. betaalt ongeveer $1.686 per maand aan aflossing en rente. Diezelfde lening tegen zeven procent. tariefkosten $2,661. Het verschil tussen die twee betalingen verklaart waarom zoveel potentiële verkopers afwachten. Het volume is ingestort. De prijzen zijn grotendeels gelijk gebleven.
 Dominik is een naam die je momenteel van veel makelaars hoort, omdat kopers die deals sluiten de aankoop eerder als een zakelijke transactie beschouwen dan als een emotionele gebeurtenis. Dat is geen persoonlijkheid eigenschap. Het is een voorbereidingsgewoonte.
Uw kredietscore heeft een directere invloed op uw rente dan de meeste kopers beseffen. Een score van 760 of hoger. kwalificeert doorgaans voor het beste tariefcategorie meest kredietverstrekkers aanbod. Als je score voor verbetering vatbaar is, praat dan met je leningadviseur over specifieke stappen Om dit aan te kaarten voordat je formeel een aanvraag indient.
De taxatie is de cheque van de kredietverstrekker, niet die van u. Een lage taxatie betekent dat de koper het verschil in contanten moet bijleggen, opnieuw moet onderhandelen of de koop moet annuleren. Vraag uw makelaar naar de gangbare praktijken in de regio voordat u een bod uitbrengt zonder een taxatierapport. taxatievoorbehoud.
Houd rekening met een budget van twee tot vijf procent, afhankelijk van het type lening en de staat waarin u koopt. Starters op de woningmarkt zijn soms verrast door hoeveel extra geld er nodig is naast de aanbetaling. Vraag uw hypotheekverstrekker om advies. Leningofferte zo vroeg mogelijk in het proces.
 De timing, of je nu moet kopen of wachten op een beter moment, is de factor die kopers vaker in de problemen brengt dan welke andere factor ook. Wachten op het perfecte moment leidt ertoe dat mensen uiteindelijk nog vijf jaar huren, terwijl ze dat niet van plan waren. De nuttigere vraag is niet of het nu abstract gezien het juiste moment is, maar of de woning daadwerkelijk past bij je leven gedurende de komende vijf tot zeven jaar.
Kopers die de tijd nemen om zich goed te informeren, ontdekken vaak dat er nog steeds goede woningen beschikbaar zijn tegen realistische prijzen. Twintig minuten besteden aan... Actueel aanbod van koopwoningen en marktanalyses is een betere besteding van je tijd dan wachten op voorwaarden dat misschien nooit zal aankomen.
Geen vermelding gevonden.